| Theo khoản 1 Điều 1 Luật Kinh doanh bảo hiểm sửa đổi 2010, bảo hiểm sức khỏe là loại hình bảo hiểm cho trường hợp người được bảo hiểm bị thương tật, tai nạn, ốm đau, bệnh tật hoặc chăm sóc sức khỏe được doanh nghiệp bảo hiểm trả tiền bảo hiểm. Các loại bảo hiểm bao gồm bảo hiểm tai nạn, bảo hiểm y tế và bảo hiểm chăm sóc sức khỏe. |
Trong guồng quay hối hả của cuộc sống, việc sở hữu một gói bảo hiểm sức khỏe từ sớm không chỉ là “tấm lá chắn” tài chính vững chắc trước rủi ro mà còn là khoản đầu tư thông minh cho tương lai. Để tìm hiểu chi tiết về giải pháp này và kinh nghiệm lựa chọn sản phẩm phù hợp, mời bạn cùng tham khảo bài viết sau đây.
1. Bảo hiểm sức khỏe là gì?
Khái niệm bảo hiểm sức khỏe được hiểu như thế nào? Theo khoản 1 Điều 1 Luật Kinh doanh bảo hiểm sửa đổi 2010, bảo hiểm sức khỏe là loại hình bảo hiểm cho trường hợp người được bảo hiểm bị thương tật, tai nạn, ốm đau, bệnh tật hoặc chăm sóc sức khỏe được doanh nghiệp bảo hiểm trả tiền bảo hiểm theo thỏa thuận trong hợp đồng bảo hiểm.
Đây là một hình thức bảo hiểm bảo vệ sức khỏe toàn diện, giúp giảm bớt gánh nặng tài chính khi không may gặp rủi ro. Thời hạn hợp đồng bảo hiểm sức khỏe thường có hiệu lực trong vòng 1 năm và có thể được tái tục sau đó để đảm bảo quyền lợi bảo vệ được liên tục.
2. Các loại bảo hiểm sức khỏe hiện nay
Trên thị trường hiện nay bảo hiểm sức khỏe được chia thành các loại như bảo hiểm y tế thương mại và Nhà nước, bảo hiểm tai nạn con người và bảo hiểm chăm sóc sức khỏe của công ty bảo hiểm nhân thọ. Tùy thuộc vào nhu cầu và điều kiện tài chính, bạn có thể lựa chọn sản phẩm phù hợp nhất với bản thân và gia đình.
2.1 Bảo hiểm y tế Nhà nước và bảo hiểm y tế thương mại
Bảo hiểm y tế hiện nay gồm hai loại hình phổ biến là bảo hiểm y tế Nhà nước và bảo hiểm y tế thương mại. Trong đó, bảo hiểm y tế Nhà nước được triển khai theo chính sách an sinh xã hội, hỗ trợ chi trả chi phí khám chữa bệnh theo quy định. Bảo hiểm y tế thương mại do các công ty bảo hiểm cung cấp theo thỏa thuận trong hợp đồng, mang đến các quyền lợi hỗ trợ chi phí y tế khi người tham gia ốm đau, bệnh tật hoặc gặp tai nạn thuộc phạm vi bảo hiểm.
Tùy theo sản phẩm, bảo hiểm y tế thương mại có thể bổ sung quyền lợi nội trú, ngoại trú, phẫu thuật, nha khoa hoặc thai sản, giúp người tham gia có thêm lựa chọn chăm sóc sức khỏe. Tuy nhiên, phạm vi bảo vệ, hạn mức chi trả và điều kiện hưởng quyền lợi sẽ khác nhau giữa các gói bảo hiểm.
>> Xem thêm: So sánh bảo hiểm y tế và bảo hiểm sức khỏe có gì khác nhau?
2.2 Bảo hiểm tai nạn con người
Bảo hiểm tai nạn con người là sản phẩm chuyên biệt, chi trả cho các chi phí y tế phát sinh do tai nạn, bao gồm thương tật tạm thời, thương tật vĩnh viễn hoặc tử vong. Trong đó, bảo hiểm tai nạn lao động thuộc bảo hiểm xã hội là loại bắt buộc, còn bảo hiểm tai nạn do các công ty bảo hiểm phi nhân thọ cung cấp là tự nguyện.
Quyền lợi được chi trả theo tỷ lệ % số tiền bảo hiểm, riêng trường hợp tử vong sẽ nhận toàn bộ số tiền bảo hiểm. Ngoài ra, chi phí điều trị và phát sinh do tai nạn được bồi thường theo chi phí thực tế hoặc quy định từng sản phẩm.
2.3 Bảo hiểm chăm sóc sức khỏe của công ty bảo hiểm nhân thọ
Đây là sản phẩm bảo hiểm bổ trợ thường được đính kèm với một sản phẩm bảo hiểm nhân thọ chính có yếu tố tích lũy hoặc đầu tư. Khi tham gia, khách hàng không chỉ được bảo vệ trước các rủi ro lớn như tử vong hay thương tật toàn bộ vĩnh viễn mà còn được hỗ trợ chi phí nằm viện, phẫu thuật, điều trị bệnh hiểm nghèo,… Sự kết hợp này tạo nên một giải pháp bảo vệ tài chính và sức khỏe trọn vẹn trong dài hạn.
3. Những quyền lợi nổi bật khi tham gia hợp đồng bảo hiểm sức khỏe
Việc mua bảo hiểm sức khỏe mang lại nhiều lợi ích thiết thực như giúp bạn và gia đình có một điểm tựa vững chắc về tài chính, rút ngắn thời gian chuyển tuyến và chờ khám chữa bệnh,… Chi tiết từng quyền lợi như sau:
3.1 An tâm tài chính trước rủi ro sức khỏe
Quyền lợi lớn nhất khi tham gia bảo hiểm sức khỏe chính là sự san sẻ gánh nặng tài chính khi rủi ro ốm đau, bệnh tật bất ngờ ập đến. Với sự hỗ trợ chi trả từ công ty bảo hiểm, bạn có thể tập trung vào việc điều trị và phục hồi sức khỏe mà không phải lo lắng về các khoản viện phí tốn kém. Nhờ đó, kế hoạch tài chính của gia đình bạn sẽ không bị ảnh hưởng nặng nề bởi những sự kiện không lường trước.
3.2 Rút ngắn thời gian chuyển tuyến và chờ khám chữa bệnh
Khi sở hữu một gói bảo hiểm sức khỏe tốt nhất, bạn được quyền lựa chọn thăm khám tại các bệnh viện tư nhân hoặc quốc tế chất lượng cao mà không cần giấy chuyển tuyến phức tạp. Điều này giúp bạn tiết kiệm đáng kể thời gian chờ đợi, được tiếp cận dịch vụ y tế hiện đại và chẩn đoán, điều trị kịp thời. Việc này đặc biệt quan trọng trong các trường hợp cấp cứu hoặc cần điều trị chuyên sâu.
3.3 Tiếp cận dịch vụ y tế nước ngoài
Nhiều gói bảo hiểm sức khỏe cao cấp hiện nay còn mở rộng phạm vi bảo vệ ra toàn cầu, mang lại cho khách hàng cơ hội tiếp cận với nền y học tiên tiến trên thế giới. Đây là một quyền lợi vô cùng giá trị, đặc biệt đối với việc điều trị các bệnh hiểm nghèo đòi hỏi kỹ thuật và phương pháp hiện đại. Nhờ đó, người tham gia có thêm nhiều lựa chọn và hy vọng trong hành trình tìm lại sức khỏe.
3.4 Có thể sử dụng cho người thân trong gia đình
Bạn hoàn toàn có thể mua bảo hiểm sức khỏe cá nhân cho bản thân hoặc tham gia các gói bảo hiểm chăm sóc sức khỏe cho cả gia đình trên cùng một hợp đồng. Việc này không chỉ giúp quản lý hợp đồng tiện lợi hơn mà còn có thể nhận được mức phí ưu đãi hơn so với việc mua lẻ từng hợp đồng. Đây là cách lý tưởng để thể hiện tình yêu thương và bảo vệ toàn diện cho những người thân yêu nhất.
4. Thủ tục yêu cầu bồi hoàn khi tham gia bảo hiểm sức khỏe
Khi phát sinh sự kiện bảo hiểm, việc nắm rõ thủ tục yêu cầu bồi thường sẽ giúp bạn nhận được quyền lợi một cách nhanh chóng và thuận tiện. Hiện nay, các công ty bảo hiểm thường áp dụng hai hình thức chi trả chính là bồi hoàn sau và bảo lãnh viện phí trực tiếp.
4.1 Yêu cầu bồi hoàn sau
Đây là hình thức bạn tự chi trả trước chi phí y tế, sau đó gửi yêu cầu bồi thường đến công ty bảo hiểm để được hoàn trả lại. Các bước thực hiện như sau:
- Bước 1: Chuẩn bị hồ sơ yêu cầu bồi thường đầy đủ và hợp lệ theo quy định của Bộ Y tế và công ty bảo hiểm.
- Bước 2: Nộp toàn bộ hồ sơ cho công ty bảo hiểm trong thời hạn quy định.
- Bước 3: Công ty bảo hiểm sẽ thẩm định hồ sơ và chi trả quyền lợi bảo hiểm cho bạn nếu hồ sơ hợp lệ.
4.2 Bảo lãnh viện phí trực tiếp
Với hình thức này, bạn chỉ cần xuất trình thẻ bảo hiểm sức khỏe tại các bệnh viện, phòng khám nằm trong hệ thống bảo lãnh của công ty bảo hiểm. Doanh nghiệp bảo hiểm sẽ thay mặt bạn thanh toán trực tiếp các chi phí thuộc phạm vi bảo hiểm cho cơ sở y tế. Các bước thực hiện thường bao gồm:
- Bước 1: Xuất trình thẻ bảo hiểm, giấy tờ tùy thân (CMND/CCCD/Hộ chiếu) và yêu cầu bảo lãnh viện phí tại cơ sở y tế.
- Bước 2: Sau khi nhận được xác nhận từ công ty bảo hiểm, bạn sẽ tiến hành thăm khám và điều trị.
- Bước 3: Bạn ký chứng từ bảo lãnh, sau đó cơ sở y tế sẽ làm việc với công ty bảo lãnh để hoàn tất thủ tục chi trả.
- Bước 4: Công ty bảo hiểm trực tiếp thanh toán cho bệnh viện và bạn được nhận lại tiền tạm ứng viện phí (nếu có).
5. So sánh bảo hiểm sức khỏe với bảo hiểm y tế và bảo hiểm nhân thọ
Để có cái nhìn tổng quan và lựa chọn sản phẩm phù hợp, mời bạn bảng so sánh các loại bảo hiểm sức khỏe, bảo hiểm y tế và bảo hiểm nhân thọ dựa trên các tiêu chí chính sau đây:
| Tiêu chí | Bảo hiểm sức khỏe | Bảo hiểm y tế (Nhà nước) | Bảo hiểm nhân thọ |
| Mục đích | Bảo vệ tài chính trước rủi ro ốm đau, bệnh tật, tai nạn,… trong thời gian hiệu lực. | Đảm bảo an sinh xã hội, chăm sóc sức khỏe cơ bản cho người dân. | Bảo vệ tài chính dài hạn trước rủi ro lớn (tử vong, thương tật), có thể hỗ trợ đầu tư, tích lũy tài sản. |
| Quyền lợi chính | Chi trả chi phí y tế thực tế (nội trú, ngoại trú, nha khoa, thai sản…). | Chi trả một phần hoặc toàn bộ chi phí khám chữa bệnh theo danh mục và tuyến quy định. | Chi trả khi có sự kiện bảo hiểm xảy ra, có giá trị hoàn lại và đáo hạn. |
| Đối tượng bảo hiểm | Mọi đối tượng đủ điều kiện sức khỏe. | Bắt buộc hoặc tự nguyện theo quy định của Luật BHYT. | Mọi đối tượng đủ điều kiện sức khỏe và độ tuổi. |
| Thời gian hợp đồng | Ngắn hạn, thường là 1 năm, tái tục hàng năm. | Theo năm. | Dài hạn (10, 15, 20 năm hoặc trọn đời). |
| Yếu tố tích lũy | Không có. | Không có. | Nhiều sản phẩm có yếu tố tích lũy, đầu tư. |
| Hình thức đóng phí | Đóng 1 lần/năm. | Đóng định kỳ (tháng, quý, năm). | Linh hoạt (tháng, quý, nửa năm, năm). |
| Đối tượng nên tham gia | Người muốn có dịch vụ y tế chất lượng cao, bảo vệ tài chính trước rủi ro về sức khỏe. | Mọi công dân Việt Nam. | Người có nhu cầu xây dựng kế hoạch bảo vệ và tích lũy dài hạn cho gia đình. |
6. Có nên mua bảo hiểm sức khỏe không? Ai nên tham gia?
Câu trả lời là có, việc tham gia bảo hiểm sức khỏe là vô cùng cần thiết trong bối cảnh chi phí y tế ngày càng gia tăng và môi trường sống tiềm ẩn nhiều rủi ro. Sản phẩm này đóng vai trò như một quỹ dự phòng tài chính vững chắc, giúp bạn tự tin đối mặt với những biến cố sức khỏe mà không làm ảnh hưởng đến các mục tiêu tài chính khác. Bất kỳ ai cũng nên tham gia, từ trẻ em, người đi làm, người lớn tuổi cho đến các gia đình và doanh nghiệp muốn bảo vệ sức khỏe cho nhân viên của mình.
7. Kinh nghiệm mua bảo hiểm sức khỏe phù hợp
Để chọn được gói bảo hiểm sức khỏe tốt nhất, bạn nên mua sản phẩm phù hợp với đối tượng, ngân sách, tìm hiểu phạm vi bảo hiểm, xem xét mạng lưới bảo lãnh viện phí,… Việc tìm hiểu kỹ lưỡng sẽ giúp bạn tối ưu hóa quyền lợi và tránh được những hiểu lầm không đáng có khi tham gia bảo hiểm.
- Mua bảo hiểm cho con: Phụ huynh cần xác định độ tuổi của bé có phù hợp không và chọn mức phí hợp lý để duy trì hợp đồng lâu dài. Do trẻ hay mắc bệnh vặt, nên ưu tiên sản phẩm có quyền lợi khám ngoại trú cao (trên 10 lần/năm) để con được chăm sóc tại các cơ sở y tế hiện đại, giảm áp lực tài chính cho gia đình.
- Mua bảo hiểm sức khỏe cho gia đình: Bạn nên tham gia từ sớm, lý tưởng là ở tuổi 25 hoặc 30. Lúc này, sức khỏe tốt giúp bạn có được mức phí thấp và quyền lợi bảo vệ dài hạn. Đồng thời, cần xem xét kỹ điều kiện và phạm vi bảo hiểm để tránh các trường hợp bị loại trừ không được chi trả.
- Mua bảo hiểm sức khỏe cho doanh nghiệp: Đây là cách ghi nhận đóng góp của nhân viên. Doanh nghiệp cần có giấy phép kinh doanh hợp pháp, đảm bảo nhân viên tham gia không mắc bệnh lý có sẵn. Chủ doanh nghiệp nên xác định quyền lợi và mức phí phù hợp để đảm bảo lợi ích toàn diện cho nhân viên.
- Chọn gói bảo hiểm phù hợp ngân sách: Chi phí phụ thuộc vào các quyền lợi như nội trú, ngoại trú, nha khoa, thai sản… Các công ty bảo hiểm thường có nhiều hạng mức từ cơ bản đến cao cấp, bạn hãy dựa vào nhu cầu và khả năng tài chính để lựa chọn cho phù hợp.
- Tìm hiểu phạm vi bảo hiểm và mạng lưới bảo lãnh viện phí: Bạn cần đọc kỹ phạm vi bảo hiểm để biết rủi ro nào được chi trả và các điều khoản loại trừ. Chú ý đến giới hạn chi phí mỗi lần điều trị, giới hạn năm và thời gian chờ cho các bệnh có sẵn để tránh bất ngờ khi yêu cầu bồi thường.
- So sánh quyền lợi giữa các gói bảo hiểm: Đừng vội quyết định sau khi xem một sản phẩm. Hãy dành thời gian so sánh các gói từ nhiều công ty khác nhau về quyền lợi nội trú, ngoại trú, hạn mức chi trả, thời gian chờ và phí bảo hiểm để tìm ra lựa chọn tối ưu nhất.
- Một số lưu ý khác: Tham gia càng sớm càng tốt để có mức phí ưu đãi và quyền lợi tốt hơn. Ngoài ra, bạn nên đọc kỹ hợp đồng bảo hiểm sức khỏe và cung cấp thông tin trung thực, chính xác khi kê khai hồ sơ yêu cầu bảo hiểm.
8. Nên chọn bảo hiểm sức khỏe nào tốt? TOP 7 sản phẩm bảo hiểm sức khỏe đáng mua hiện nay
Thị trường hiện nay có rất nhiều sản phẩm ưu việt như PRUYên Tâm Vui Khỏe, PRU-Khỏe Linh Hoạt, PRU-VUI SỐNG, BIC, PTI, PVI, Chubb Life. Để chọn được giải pháp phù hợp nhất, bạn có thể tìm hiểu chi tiết về từng sản phẩm ngay bên dưới.
8.1 Sản phẩm Bảo hiểm tử kỳ PRUYên Tâm Vui Khỏe
PRUYên Tâm Vui Khỏe là sản phẩm bảo hiểm tử kỳ của Prudential, hướng đến nhu cầu bảo vệ tài chính cốt lõi với thiết kế đơn giản, dễ hiểu và linh hoạt. Sản phẩm giúp khách hàng bổ sung những khoảng trống bảo vệ còn thiếu với mức phí phù hợp, đồng thời có thể kết hợp cùng các sản phẩm bảo hiểm bán cùng để gia tăng quyền lợi chăm sóc sức khỏe theo nhu cầu.
Một trong những điểm đáng chú ý của sản phẩm là quyền lợi bảo hiểm tử vong được chi trả theo điều kiện hợp đồng, với tỷ lệ từ 25% đến 100% tùy thuộc vào độ tuổi của Người được bảo hiểm. Ngoài ra, khách hàng có thể chủ động thay đổi Số tiền bảo hiểm hoặc chấm dứt Hợp đồng bảo hiểm trước thời hạn theo điều kiện sản phẩm. Nhờ đó, khách hàng có thêm lựa chọn để điều chỉnh kế hoạch bảo vệ phù hợp với nhu cầu và khả năng tài chính của gia đình.
8.2 Sản phẩm Bảo Hiểm Bán Cùng PRUKhỏe Linh Hoạt
PRU-Khỏe Linh Hoạt là sản phẩm bảo hiểm bổ trợ được thiết kế để đính kèm với các sản phẩm bảo hiểm chính của Prudential, mang lại sự bảo vệ sức khỏe linh hoạt và toàn diện hơn. Người tham gia có thể kết hợp sản phẩm này với các giải pháp chính như PRUYên Tâm Vui Khỏe hoặc PRU-Bảo Vệ Tối Đa 2.0 để vừa được bảo vệ trước rủi ro lớn, vừa được hỗ trợ chi phí y tế.
PRUKhỏe Linh Hoạt là giải pháp bảo hiểm sức khỏe với hạn mức bảo vệ đa dạng từ 100 triệu đến 5 tỷ đồng mỗi năm. Khách hàng có thể lựa chọn các quyền lợi Nội trú, Ngoại trú, Nha khoa và Thai sản theo nhu cầu, đồng thời cân nhắc phạm vi bảo vệ từ Việt Nam đến Toàn Cầu (bao gồm Hoa Kỳ). Nhờ đó, mang đến nhiều lựa chọn chăm sóc sức khỏe linh hoạt, giúp bạn và gia đình an tâm tận hưởng cuộc sống khỏe mạnh và trọn vẹn hơn.
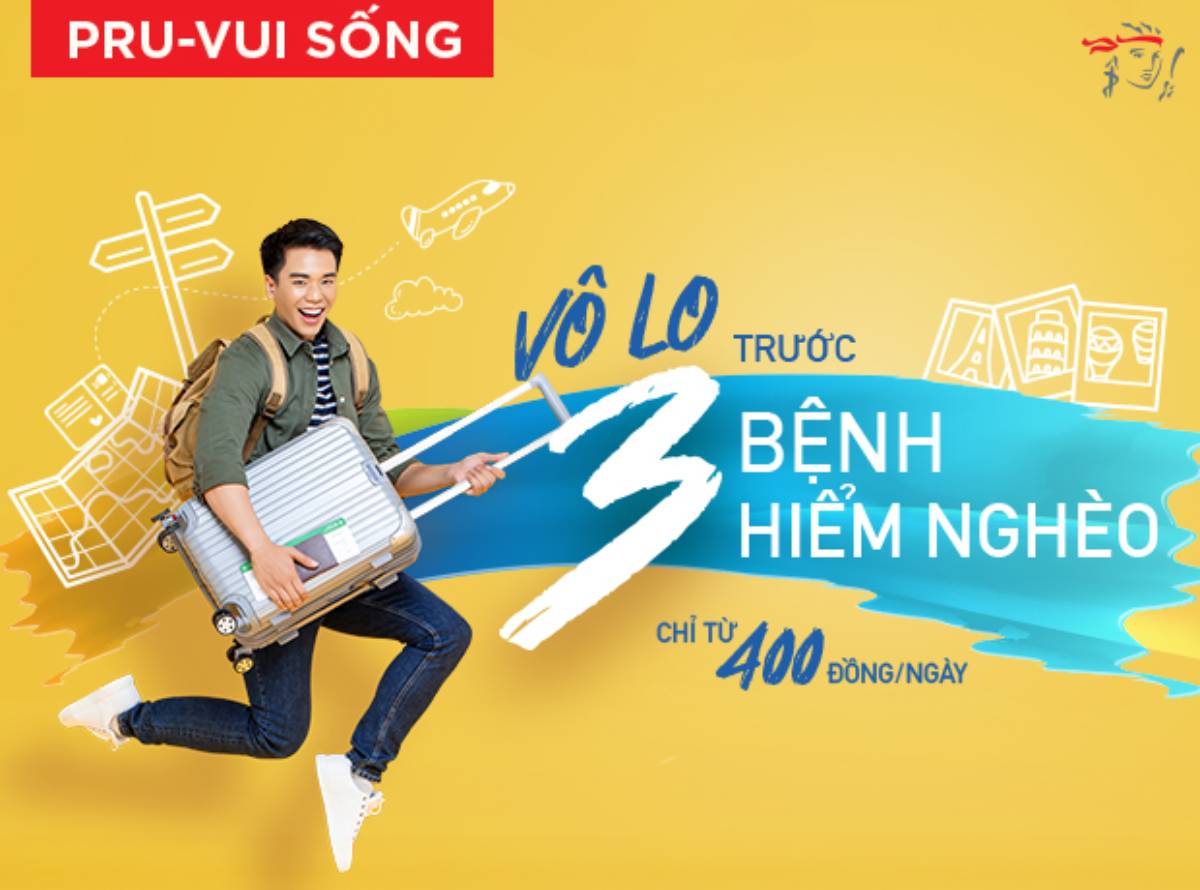
8.3 Sản phẩm bảo hiểm nghiệp vụ sức khỏe PRU-VUI SỐNG
Chỉ từ 400 đồng/ngày tùy theo độ tuổi tham gia, PRU-VUI SỐNG (sản phẩm của Prudential) giúp bạn chủ động chuẩn bị nguồn tài chính dự phòng trước nguy cơ mắc 3 bệnh hiểm nghèo: ung thư, đột quỵ và nhồi máu cơ tim. Với quyền lợi bảo hiểm lên đến 200 triệu đồng khi đáp ứng điều kiện chi trả của hợp đồng, sản phẩm hỗ trợ người tham gia giảm bớt áp lực tài chính khi đối mặt với bệnh tật.
Bên cạnh mức phí dễ tiếp cận, quy trình tham gia đơn giản và không cần kiểm tra sức khỏe giúp bạn thuận tiện hơn khi lựa chọn bảo vệ bản thân.
8.4 Bảo hiểm sức khỏe BIC
Bảo hiểm sức khỏe BIC (Tổng Công ty Bảo hiểm BIDV) cung cấp nhiều gói sản phẩm đa dạng, phù hợp với nhiều đối tượng khách hàng. Sản phẩm nổi bật với quyền lợi bảo hiểm cao, mạng lưới bảo lãnh viện phí rộng khắp và thủ tục bồi thường nhanh chóng, minh bạch. BIC là một trong những lựa chọn đáng cân nhắc khi bạn tìm kiếm một giải pháp bảo vệ sức khỏe linh hoạt và hiệu quả.
8.5 Bảo hiểm sức khỏe PTI
Bảo hiểm sức khỏe PTI (Tổng Công ty Cổ phần Bảo hiểm Bưu điện) là một trong những sản phẩm được tin dùng trên thị trường nhờ mức phí cạnh tranh và quyền lợi hấp dẫn. PTI cung cấp các chương trình bảo hiểm chăm sóc sức khỏe toàn diện, mang đến quyền lợi lên đến 100% số tiền bảo hiểm nếu người tham gia gặp rủi ro bệnh hiểm nghèo, thương tật do tai nạn. Với dịch vụ khách hàng chuyên nghiệp, PTI luôn nỗ lực mang đến sự hài lòng và an tâm cho khách hàng.
8.6 Bảo hiểm sức khỏe PVI
Bảo hiểm PVI thuộc Công ty bảo hiểm PVI – một thành viên của Tập đoàn Dầu khí Việt Nam. Đây cũng là một thương hiệu uy tín hàng đầu trong lĩnh vực bảo hiểm phi nhân thọ tại Việt Nam. Các sản phẩm bảo hiểm sức khỏe của PVI được thiết kế linh hoạt đáp ứng mọi nhu cầu bảo vệ của khách hàng. PVI mang đến cho người tham gia các quyền lợi thiết thực như bồi thường nếu gặp rủi ro tử vong hoặc thương tật toàn bộ do tai nạn, trợ cấp điều trị nội trú, trợ cấp chi phí y tế do tai nạn,…
8.7 Bảo hiểm sức khỏe Chubb Life
Chubb Life Việt Nam mang đến các sản phẩm bảo hiểm sức khỏe và tai nạn ưu việt, giúp khách hàng giảm bớt gánh nặng tài chính khi không may gặp rủi ro. Các gói bảo hiểm của Chubb Life có thể tùy chỉnh linh hoạt để phù hợp với nhu cầu và ngân sách của từng cá nhân, gia đình. Với cam kết mạnh mẽ về dịch vụ và chi trả quyền lợi, Chubb Life là một trong những cái tên đáng tin cậy khi tìm kiếm bảo hiểm khám chữa bệnh tốt nhất.
9. Câu hỏi thường gặp
Sau khi đã biết bảo hiểm sức khỏe là gì và gợi ý chọn sản phẩm phù hợp, nhiều người còn quan tâm:
9.1 Có nên mua bảo hiểm sức khỏe khi đã có bảo hiểm y tế không?
Câu trả lời là nên, bởi bảo hiểm y tế (BHYT) và bảo hiểm sức khỏe thương mại là hai sản phẩm bổ trợ hoàn hảo cho nhau. BHYT giúp chi trả các chi phí cơ bản theo danh mục và tuyến quy định, trong khi bảo hiểm sức khỏe thương mại mang lại quyền lợi vượt trội như tự chọn bệnh viện, hưởng dịch vụ cao cấp và chi trả các chi phí ngoài danh mục BHYT. Sở hữu cả hai giải pháp này sẽ giúp bạn được bảo vệ một cách toàn diện trước các rủi ro sức khỏe.
9.2 Hưởng quyền lợi bảo hiểm y tế rồi thì được chi trả bảo hiểm sức khỏe không?
Bạn hoàn toàn được chi trả quyền lợi từ bảo hiểm sức khỏe ngay cả khi đã sử dụng BHYT, vì đây là 2 hợp đồng độc lập. BHYT sẽ chi trả trước theo quy định, sau đó bạn có thể nộp các hóa đơn, chứng từ còn lại cho công ty bảo hiểm sức khỏe để yêu cầu chi trả phần chênh lệch thuộc phạm vi bảo hiểm. Điều này giúp bạn tối ưu hóa quyền lợi và giảm thiểu tối đa chi phí phải tự bỏ ra.
9.3 Có thể mua 2 bảo hiểm sức khỏe có được không?
Về mặt pháp lý, bạn hoàn toàn có thể mua 2 bảo hiểm sức khỏe hoặc nhiều hơn tại các công ty khác nhau. Tuy nhiên, bạn cần lưu ý rằng quyền lợi chi trả chi phí y tế thực tế sẽ không vượt quá tổng chi phí phát sinh, tức là các công ty sẽ cùng nhau chi trả để bù đắp hóa đơn của bạn. Việc mua 2 bảo hiểm sức khỏe có được không còn tùy thuộc vào quy định của từng công ty, do đó bạn hãy đọc kỹ điều khoản hợp đồng trước khi tham gia.
9.4 Gói bảo hiểm sức khỏe 1 năm bao nhiêu tiền, có đắt không?
Nhiều người băn khoăn tham gia bảo hiểm sức khỏe bao nhiêu tiền. Chi phí tham gia hay giá bảo hiểm sức khỏe phụ thuộc vào các yếu tố như độ tuổi, giới tính, tình trạng sức khỏe, quyền lợi lựa chọn,… Giá một gói bảo hiểm sức khỏe 1 năm có thể dao động từ vài triệu đến vài chục triệu đồng, do đó không thể nói là đắt hay rẻ một cách tuyệt đối. Bạn có thể nhờ chuyên viên tư vấn mua bảo hiểm sức khỏe để thiết kế một sản phẩm phù hợp nhất với nhu cầu và khả năng tài chính của mình.
Những thông tin trên đây là lời giải đáp cho thắc mắc bảo hiểm sức khỏe là gì và quyền lợi mà người tham gia nhận được. Có thể nói, bảo hiểm sức khỏe là một giải pháp “đầu tư” thông minh, kết hợp bảo vệ tài chính và sức khỏe của người tham gia trước những rủi ro bất ngờ. Ngay hôm nay, bạn hãy xây dựng cho mình một kế hoạch bảo vệ toàn diện, an tâm về tài chính để luôn vững tâm thực hiện mọi dự định của bản thân, vui khỏe trong cuộc sống!